Peníze a rodina
Jak doma rozdělit rodinné finance: společný účet, poměr podle příjmu a rezerva
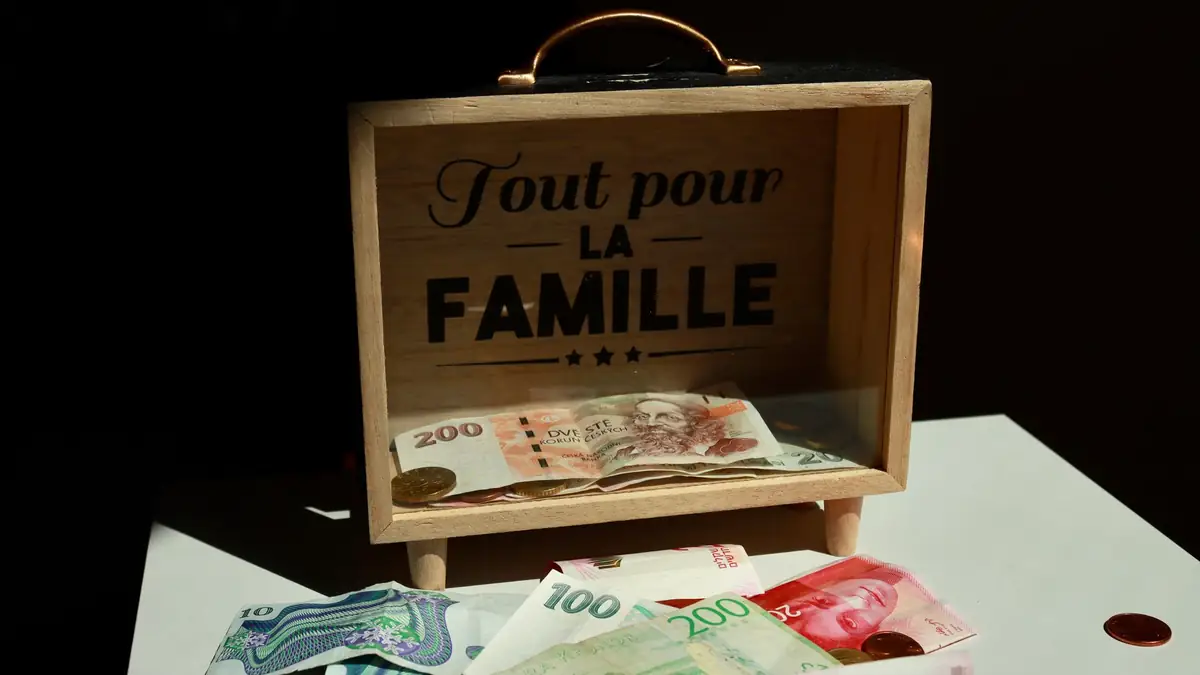
Rodinné finance se nejlépe dělí tak, že se předem dohodnete, co jde ze společného, co z osobního a kolik odložíte na rezervu. Rovné dělení „půl na půl“ je jednoduché, ale často nespravedlivé, zvlášť když jeden z rodičů vydělává méně nebo je doma s dítětem. Tady jsou tři osvědčené modely, jejich slabiny a tipy, jak se o penězích bavit.
Spory o peníze patří mezi nejčastější témata hádek v párech, a s příchodem dítěte se ještě zesilují. Příjmy se mění, výdaje rostou a jeden z partnerů je najednou doma. Rodina nemusí být bohatá, aby peníze nehádala, ale potřebuje pravidla, o kterých obě strany vědí a která považují za férová.
Jaké modely rozdělení financí existují
V praxi se používají tři základní způsoby. Žádný není „ten správný“, každý se hodí do jiné situace:
- Všechno ve společném. Oba příjmy jdou na jeden účet a z něj se platí všechno: nájem, jídlo, spoření i osobní výdaje. Je to jednoduché a funguje, když si partneři věří a mají podobný postoj k penězům. Slabina: nikdo nemá vlastní peníze a každý nákup se může stát tématem k diskusi.
- Společný účet a osobní kapesné. Pevná část příjmu jde na společný účet na provoz domácnosti a rezervu, zbytek patří každému zvlášť. Je to kompromis, který se osvědčuje nejčastěji, protože zachovává společné cíle i osobní svobodu.
- Dělení výdajů. Každý platí určité položky: jeden nájem a energie, druhý jídlo a školku. Hodí se u nesezdaných párů, ale snadno vznikají nerovnosti, třeba když jedny výdaje vzrostou nebo se změní příjem.
Ať zvolíte cokoli, důležité je, aby se pravidlo dalo zapsat jednou větou a aby oba chápali, proč je takové.
Půl na půl, nebo podle příjmu
Dělit výdaje na polovinu vypadá spravedlivě, ale předpokládá, že oba vydělávají stejně. V praxi to často neplatí. Jeden z rodičů může mít nižší plat, kratší úvazek nebo být na rodičovské. Rovné dělení pak zatíží toho, kdo má méně, a v extrému mu nezbyde nic.
Proto se doporučuje dělit poměrně k příjmům. Příklad bez čísel: jestliže jeden partner vydělává dvakrát tolik co druhý, hradí dvě třetiny společných nákladů a druhý jednu třetinu. Takto si oba ponechají podobný poměr volných peněz. Pokud je příjem jednoho z nich nulový, protože je doma s dítětem, dává smysl, aby druhý hradil všechny společné náklady a osobní peníze se dělily rovnoměrně.
Péče o dítě je práce a patří do rozpočtu
Rodič, který je doma s dítětem, nepřestal pracovat. Dělá práci, která by jinak stála peníze: hlídání, vaření, úklid, organizace. Přesto mnoho rodin vnímá, že „vydělává ten druhý“. Výsledek je, že rodič na rodičovské musí o každou koupi prosit.
Hodí se stanovit pravidlo, které se nemění podle toho, kdo je zrovna v práci:
- oba mají stejnou částku na osobní výdaje, bez povinnosti ji obhajovat,
- rodič doma má přístup ke společnému účtu a ví, kolik tam je,
- oba vědí o všech dluzích, půjčkách a pojištěních,
- rozhodnutí o velkých nákupech se dělají společně.
Pokud se rodič doma rozhodne přivydělávat, ať už z potřeby, nebo pro vlastní nezávislost, najde informace v textu Můžu pracovat při rodičovské?.
Co zákon říká o manželích
Manželé mají povinnost podílet se na uspokojování potřeb rodiny a vzájemně si pomáhat. Zjednodušeně to znamená, že oba přispívají podle svých možností a že jeden nemá žít v nouzi, když druhý má dost. Co přesně se pokládá za společné jmění manželů, kdy se příjmy a majetek dělí a jak se řeší dluhy, záleží na konkrétní situaci a na případných smlouvách mezi manžely. Konkrétní paragrafy ani sumy tady uvádět nebudeme. Pro orientaci je dobré se obrátit na notáře, advokáta nebo bezplatnou poradnu.
Nesezdané páry žádné společné jmění nemají. Majetek a dluhy každého jsou jeho vlastní, pokud se nedohodnou jinak, například smlouvou o společném vlastnictví věci. Tady stojí za to věci napsat a nespoléhat na ústní dohodu.
Rezerva a spoření: jak na ně myslet
Rodina s dětmi potřebuje rezervu víc než bezdětný pár, protože výdaje nejsou předvídatelné: nemoc, oprava, výpadek příjmu. Běžné doporučení finančních poradců je mít odloženo několikanásobek měsíčních výdajů. Přesné číslo záleží na stabilitě příjmů. Už malá pravidelná částka je lepší než nic, protože vytváří návyk.
Praktické tipy:
- nastavte si automatický převod hned po výplatě, ne až „co zbyde“,
- rezervu mějte odděleně od běžného účtu, aby se nesahalo do ní kvůli drobnostem,
- pravidelně, třeba jednou za čtvrt roku, projděte, zda pravidla stále platí,
- s dětmi, jakmile povyrostou, mluvte o tom, odkud se peníze berou a na co jdou.
Jak si rozpočet rozdělit do kategorií
Aby se z dohody nestal jen slib, pomáhá rozdělit výdaje do několika košů. Univerzální procenta neexistují, ale struktura se osvědčuje:
- Pevné výdaje: bydlení, energie, pojištění, splátky, školka nebo družina.
- Proměnné výdaje: jídlo, doprava, drogerie a oblečení pro děti, které rychle rostou.
- Osobní peníze: pro každého stejně, bez vysvětlování.
- Rezerva a cíle: dovolená, větší nákup, spoření pro děti.
Po dvou nebo třech měsících sledování uvidíte, kde se peníze skutečně ztrácejí. U dětského oblečení se vyplatí zvážit, jestli kupovat nové, nebo z druhé ruky, a k tomu se vrací článek Značkové oblečení.
Jak o penězích mluvit, aby to nekončilo hádkou
Nejhorší čas na rozhovor o penězích je ve chvíli, kdy se něco stalo, třeba když přijde účet nebo se kupuje něco, co druhý neschvaluje. Domluvte si pravidelný čas, například jednou měsíčně, kdy projdete příjmy a výdaje. Začněte tím, co se podařilo. Mluvte za sebe („potřebuji vědět, kolik je na účtu“), ne o druhém („ty pořád utrácíš“). A pamatujte, že rozdělení peněz není jen o číslech, ale o tom, kdo se v rodině cítí slyšen.
Pokud se přibližujete k dohodě, ale vázne to, může pomoci rodinná poradna nebo finanční poradce, který nic neprodává. Vyhněte se poradcům, kteří vám hned nabízejí konkrétní produkty. Praktické informace o dávkách pro rodiny a jejich vlivu na rozpočet najdete u úřadu práce a na webu MPSV. Co si od státu rodina může vzít při mateřské a rodičovské, shrnuje Mateřská a rodičovská: kdo má nárok a kolik to dělá.
Když rodina přechází na jeden příjem nebo se rozchází
Dvě situace vyžadují zvláštní pozornost. První je přechod na jeden příjem, třeba při mateřské. Ještě před porodem si spočítejte, z čeho budete žít a co můžete omezit. Druhou je rozchod. Tehdy je dobré mít přehled o všech účtech, závazcích a výživném. Jak vypadá úprava výživného a co dělat, když se neplatí, najdete v článku Proč muži nechtějí platit alimenty.
Časté otázky
Mají mít manželé společný účet?
Povinné to není. Společný účet je praktický, ale stejně dobře funguje model se dvěma účty a společným převodem na provoz. Rozhodující je, aby oba měli přehled o společných penězích.
Kolik z příjmu dát na rezervu?
Pravidlo, které by platilo pro všechny, neexistuje. Rozumné je začít menší částkou, kterou nepocítíte, a postupně ji zvyšovat. Cílem je mít odloženo několikanásobek měsíčních výdajů.
Co dělat, když jeden partner utrácí nad rámec dohody?
Proberte to v klidu a ne hned po konkrétním nákupu. Stanovte společně limit, nad který se konzultuje, a osobní částku, kterou může každý utratit bez vysvětlování. Pokud to nepomáhá, zvažte poradnu.
Kde zjistím, na jaké dávky má rodina nárok?
Na úřadu práce a na webu MPSV. Částky a podmínky se mění, takže si je ověřte vždy aktuálně.
Zdroje
Mohlo by vás zajímat
Daňové zvýhodnění na dítě
Jaký je rozdíl mezi slevou na dítě a daňovým bonusem, který z rodičů ji uplatní, jaké doklady potřebujete a jak postupuje zaměstnanec a OSVČ.
Rodinný rozpočet, když přijde dítě
Jak naplánovat rozpočet v prvním roce s dítětem: jednorázové a opakované výdaje, výpadek příjmu na mateřské, velikost rezervy a úspory bez velkého odříkání.
Kolik dětí je málo a kolik moc: co se mění s prvním, druhým a třetím dítětem
Jedno, dvě nebo tři děti: co se mění v rozpočtu, organizaci dne i ve vztazích, jak se rozhodnout bez srovnávání a kde zjistit aktuální dávky.